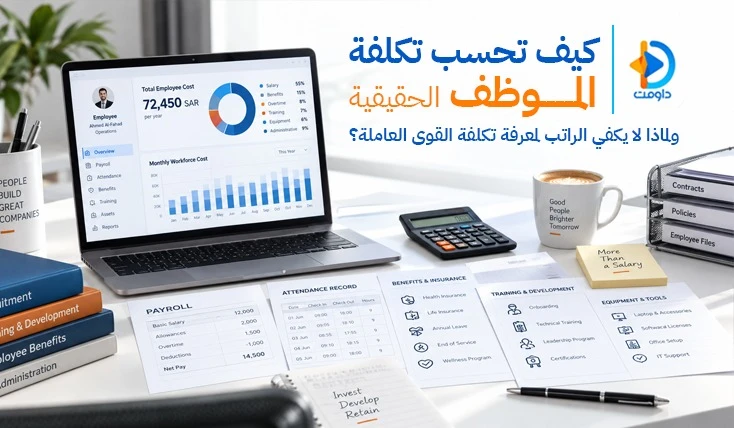
كيف تحسب تكلفة الموظف الحقيقية؟ ولماذا لا يكفي الراتب لمعرفة تكلفة القوى العاملة؟
قد تنظر الشركة إلى راتب الموظف باعتباره التكلفة الأساسية التي تدفعها مقابل عمله، لكن تكلفة الموظف الفعلية لا تتوقف عند الرقم الموجود في عقد العمل أو المبلغ الذي يظهر في مسير الرواتب. فهناك مجموعة من البنود والتكاليف المرتبطة بالموظف وتشغيله، ومع اختلاف الأقسام والمشاريع وساعات العمل، قد تختلف التكلفة الفعلية من موظف إلى آخر حتى لو كانت رواتبهم متقاربة. ولهذا أصبحت إدارة وتحليل التكاليف من الأدوات المهمة للشركات التي تريد قراءة الإنفاق على القوى العاملة بصورة أكثر دقة.
في الشركات التي تضم عددًا كبيرًا من الموظفين أو تعمل من خلال عدة أقسام وفروع ومشاريع، لا يكفي معرفة إجمالي الرواتب لمعرفة أين تذهب ميزانية القوى العاملة. تحتاج الإدارة إلى معرفة تكلفة الموظف على الشركة، وكيف تتوزع هذه التكلفة على الأقسام والمشاريع، وما تكلفة ساعات العمل الفعلية، وأي مراكز تكلفة تتحمل الجزء الأكبر من المصروفات.
وهنا تظهر أهمية الانتقال من سؤال: "كم راتب الموظف؟" إلى سؤال أكثر دقة: "كم تبلغ تكلفة الموظف الحقيقية على الشركة؟"
تكلفة الموظف هي إجمالي ما تتحمله الشركة من مصروفات مرتبطة بالموظف خلال فترة معينة، وليس فقط الراتب الأساسي أو إجمالي الراتب الشهري.
قد يشمل ذلك، بحسب طبيعة الشركة وسياساتها، الراتب والبدلات والمزايا والتكاليف التشغيلية المرتبطة بالموظف، إلى جانب بنود أخرى تتحملها الشركة وفق طبيعة الوظيفة ومكان العمل ونظام التشغيل.
ولهذا فإن حساب تكلفة الموظف يحتاج إلى جمع البيانات المالية والتشغيلية المرتبطة بالموظف، بدل الاعتماد على رقم الراتب وحده.
على سبيل المثال، قد يكون لدى شركة موظف يحصل على راتب شهري قدره 10,000 ريال. لكن عند تحليل التكلفة بصورة أوسع، قد تظهر بنود إضافية مرتبطة بهذا الموظف مثل التأمين، والبدلات، وتكاليف مرتبطة بالتشغيل أو بالمشروع الذي يعمل عليه، وغيرها من المصروفات التي تختلف من شركة إلى أخرى.
لذلك فإن الرقم النهائي الذي تحتاج الإدارة إلى معرفته ليس بالضرورة هو الراتب، وإنما تكلفة القوى العاملة الفعلية خلال الفترة.
الاعتماد على الراتب فقط يعطي الإدارة صورة جزئية عن الإنفاق.
فلو كانت الشركة لديها 100 موظف بمتوسط راتب 10,000 ريال، فقد يبدو أن إجمالي الرواتب الشهرية يبلغ مليون ريال. لكن هذه المعلومة وحدها لا تجيب عن أسئلة مهمة:
ما تكلفة الموظفين في كل قسم؟
كم تبلغ تكلفة الموظفين العاملين على مشروع معين؟
ما تكلفة ساعات العمل الفعلية؟
هل هناك أقسام تتحمل تكلفة أعلى من غيرها؟
هل تكلفة الموظف ترتفع بسبب العمل الإضافي؟
ما حجم التكاليف المتغيرة المرتبطة بالقوى العاملة؟
هل الميزانية السنوية للقوى العاملة تتوافق مع الإنفاق الفعلي؟
ولهذا تحتاج الشركات إلى تحليل تكلفة الموظف على الشركة بدل الاكتفاء بمراجعة كشوف الرواتب.
ويمكن الاستفادة من إدارة مسيرات الرواتب في داومت لفهم الجانب الخاص بالرواتب والمستحقات، بينما يحتاج تحليل التكلفة إلى النظر إلى الصورة الأوسع للإنفاق على الموظف.
لا توجد قيمة واحدة ثابتة تنطبق على جميع الشركات عند حساب تكلفة الموظف؛ لأن طبيعة التكاليف تختلف باختلاف القطاع وحجم المنشأة وطبيعة الوظائف والمشاريع وسياسات الشركة.
لكن يمكن تقسيم عناصر التكلفة إلى مجموعة من الفئات الرئيسية.
الراتب هو نقطة البداية في حساب تكلفة الموظف، لكنه ليس بالضرورة نقطة النهاية.
تحتاج الإدارة إلى معرفة الراتب الأساسي وما يرتبط به من مكونات مالية وفق هيكل الأجور المعتمد داخل الشركة.
قد تتضمن تكلفة الموظف بدلات ومزايا مختلفة بحسب الوظيفة وسياسة الشركة.
ومن المهم عند تحليل تكلفة القوى العاملة عدم النظر إلى جميع الموظفين باعتبارهم متساوين في تكلفة التشغيل، لأن قيمة المزايا والتكاليف المرتبطة بكل وظيفة قد تختلف.
قد تتحمل الشركة تكاليف تشغيلية مرتبطة بالموظف، مثل التأمين الصحي أو الزي الرسمي أو بعض الرسوم والتكاليف الأخرى بحسب طبيعة العمل.
وتوضح خدمة إدارة وتحليل التكاليف في داومت إمكانية إضافة وتصنيف بنود التكاليف التشغيلية للموظفين، بما يشمل أمثلة مثل التأشيرات والتأمين الصحي والزي الرسمي والضرائب، ثم ربط هذه التكاليف بالموظف وتحليلها بصورة أكثر تنظيمًا.
قد تصبح ساعات العمل الإضافية عاملًا مؤثرًا في تكلفة الموظف على الشركة، خصوصًا عندما تتكرر لفترات طويلة.
فالموظف الذي يحصل على راتب ثابت لكنه يعمل ساعات إضافية بصورة مستمرة قد تكون تكلفته التشغيلية أعلى من موظف آخر يحمل نفس الراتب ويعمل ضمن ساعات العمل المخططة.
ولهذا يجب النظر إلى تكلفة ساعات العمل الفعلية، وليس فقط الراتب الشهري.
في الشركات التي تعتمد على المشاريع، لا يكفي معرفة تكلفة الموظف بشكل منفصل.
فالمهم أيضًا معرفة: كم من تكلفة الموظف تم تحميلها على كل مشروع؟
إذا كان الموظف يعمل 50% من وقته على مشروع و50% على مشروع آخر، فإن توزيع التكلفة يساعد الإدارة على فهم تكلفة كل مشروع بصورة أدق.
يمكن البدء بمعادلة مبسطة:
تكلفة الموظف = إجمالي الأجر والتكاليف المباشرة + التكاليف المرتبطة بالموظف + التكاليف التشغيلية القابلة للتخصيص
وهذه ليست معادلة محاسبية موحدة لجميع الشركات، وإنما طريقة عملية لفهم الفكرة.
ولتوضيح ذلك، لنفترض أن موظفًا يحصل على راتب ومزايا بقيمة 12,000 ريال شهريًا، وهناك تكاليف أخرى مرتبطة به بقيمة 1,500 ريال، بالإضافة إلى تكاليف متغيرة تم تحميلها عليه بقيمة 500 ريال.
في المثال التوضيحي تصبح التكلفة:
12,000 + 1,500 + 500 = 14,000 ريال شهريًا.
إذن الراتب وحده كان 12,000 ريال، بينما أصبحت تكلفة الموظف وفق البنود المستخدمة في المثال 14,000 ريال.
الهدف من المثال ليس اعتماد مبلغ محدد لكل موظف، وإنما توضيح الفرق بين الراتب والتكلفة الكاملة التي تحتاج الإدارة إلى تحليلها.
معرفة إجمالي تكلفة القوى العاملة للشركة مهمة، لكن معرفة توزيعها أكثر أهمية عند اتخاذ القرارات.
لنفترض أن الشركة لديها:
قسم المبيعات
قسم الموارد البشرية
قسم العمليات
قسم تقنية المعلومات
قسم خدمة العملاء
إذا كانت الإدارة تعرف أن إجمالي تكلفة الموظفين يبلغ 2 مليون ريال شهريًا، فلن يكون لديها بالضرورة صورة واضحة عن سبب هذا الرقم.
لكن عند توزيع تكلفة الموظفين حسب القسم يمكن اكتشاف أن قسمًا معينًا يستحوذ على نسبة كبيرة من التكلفة، بينما قسم آخر يعمل بتكلفة أقل.
وهنا يبدأ التحليل الحقيقي.
لا يعني ارتفاع تكلفة الموظفين حسب القسم أن هذا القسم غير كفء. فقد يكون القسم مسؤولًا عن عمليات أكبر أو يضم وظائف متخصصة أو يعمل على مشاريع ذات أهمية عالية.
لذلك يجب مقارنة التكلفة مع حجم العمل والنتائج وساعات العمل والإنتاجية، وليس الحكم على القسم من خلال التكلفة وحدها.
مراكز التكلفة هي طريقة لتنظيم المصروفات وربطها بالجهة أو القسم أو النشاط الذي يتحملها.
بدل أن تظهر جميع تكاليف الموظفين في رقم إجمالي واحد، تستطيع الشركة تقسيمها إلى مراكز مختلفة وفق هيكلها الإداري والتشغيلي.
قد يكون مركز التكلفة:
قسمًا.
فرعًا.
مشروعًا.
نشاطًا تشغيليًا.
وحدة أعمال.
وتزداد أهمية مراكز التكلفة عندما تكون الشركة كبيرة أو متعددة الفروع أو لديها أكثر من مشروع في الوقت نفسه.
فعلى سبيل المثال، إذا كان لدى شركة ثلاثة مشاريع، فمن المهم معرفة مقدار الموارد البشرية التي استهلكها كل مشروع، وعدد ساعات العمل، وتكلفة الموظفين حسب المشروع.
وهذا يسمح للإدارة بقراءة التكلفة بصورة أكثر واقعية.
في الشركات التي تعمل بالمشاريع، قد يكون الخطأ الأكبر هو اعتبار راتب الموظف تكلفة عامة لا يمكن توزيعها.
لكن الموظف قد يعمل على مشروع واحد أو عدة مشاريع خلال الشهر، وبالتالي فإن توزيع تكلفته وفق ساعات العمل أو آلية التخصيص المعتمدة داخل الشركة يساعد في معرفة التكلفة الفعلية لكل مشروع.
وهنا تصبح تكلفة الموظفين حسب المشروع مؤشرًا مهمًا للإدارة المالية والتشغيلية.
فإذا كان مشروع معين يحتاج إلى عدد كبير من ساعات العمل مقارنة بما كان مخططًا له، فقد ترتفع تكلفته حتى لو لم تتغير رواتب الموظفين.
وإذا كانت الشركة لا تتابع ساعات العمل والتوزيع على المشاريع، فقد تظهر تكلفة المشروع أقل أو أعلى من الواقع.
وتوفر داومت ضمن إدارة وتتبع المشاريع إمكانية تحليل عدد الموظفين المشاركين في المشروع، وساعات العمل الفعلية، وتكلفة الموارد البشرية المستخدمة، إلى جانب توزيع تكلفة الموارد البشرية على المشاريع.
يمكنك الاطلاع على إدارة وتتبع المشاريع في داومت لفهم العلاقة بين توزيع الموارد وساعات العمل وتكلفة الموارد البشرية.
قد يكون لدى الشركة موظف بتكلفة شهرية معينة، لكن السؤال الأهم أحيانًا هو:
كم تبلغ تكلفة ساعة عمل هذا الموظف؟
هذا المؤشر يصبح أكثر أهمية عندما تعمل الشركة على مشاريع أو خدمات يتم تسعيرها وفق الجهد والوقت.
بصورة مبسطة، يمكن تقدير تكلفة ساعة العمل من خلال:
تكلفة الموظف خلال الفترة ÷ عدد ساعات العمل الفعلية خلال الفترة
على سبيل المثال، إذا بلغت تكلفة الموظف الشهرية 15,000 ريال، وكانت ساعات العمل الفعلية خلال الشهر 150 ساعة، فإن التكلفة التقديرية للساعة وفق هذا المثال تبلغ:
15,000 ÷ 150 = 100 ريال للساعة.
هذا المثال مبسط ولا يمثل بالضرورة الطريقة المحاسبية المعتمدة داخل كل شركة، لكنه يوضح أهمية ربط تكلفة الموظف بساعات العمل الفعلية.
وهنا تظهر قيمة البيانات التشغيلية؛ لأن تكلفة الساعة لا يمكن تحليلها بصورة جيدة إذا كانت الشركة لا تملك بيانات دقيقة عن ساعات العمل.
قد يبدو الحضور والانصراف بعيدًا عن التحليل المالي، لكنه في الواقع مصدر مهم من مصادر البيانات التشغيلية.
ساعات العمل الفعلية والتأخير والغياب والعمل الإضافي والمناوبات كلها بيانات يمكن أن تؤثر في قراءة تكلفة القوى العاملة.
فإذا كانت الشركة تحلل تكلفة الموظف على الشركة دون أن تعرف ساعات العمل الفعلية، فقد تفقد جزءًا مهمًا من الصورة.
يمكن الاستفادة من نظام الحضور والانصراف في داومت لمتابعة ساعات الحضور والانصراف وتحليل ساعات العمل بصورة أكثر دقة.
وعندما تتكامل بيانات الوقت مع بيانات الرواتب والتكاليف، يصبح لدى الإدارة أساس أفضل لتحليل تكلفة القوى العاملة.
لا.
هذه من أهم النقاط التي يجب الانتباه إليها عند تحليل تكلفة الموظف.
ارتفاع تكلفة موظف أو قسم لا يعني تلقائيًا وجود مشكلة في الأداء.
قد يكون الموظف متخصصًا ويعمل على مشاريع عالية القيمة، وقد تكون تكلفة القسم مرتفعة لأن طبيعة العمل تتطلب مهارات نادرة، أو لأن القسم مسؤول عن عمليات كبيرة.
لذلك يجب ألا يكون الهدف من تحليل تكاليف الموظفين هو البحث عن الموظف "الأغلى" فقط.
التحليل الأفضل يربط بين:
التكلفة + ساعات العمل + حجم العمل + نوع الوظيفة + المشروع + النتائج.
وبذلك تستطيع الإدارة التمييز بين التكلفة المرتفعة التي لها مبرر تشغيلي والتكلفة المرتفعة التي تحتاج إلى مراجعة.
عندما يتم تسجيل التكاليف بشكل إجمالي، قد يكون من الصعب تحديد مصدر الزيادة.
لكن عند استخدام مراكز التكلفة، يمكن مقارنة المصروفات بين الأقسام والمشاريع والفروع.
على سبيل المثال، إذا ارتفعت تكلفة القوى العاملة في الشركة بنسبة معينة خلال شهر، يمكن للإدارة مراجعة:
أي مركز تكلفة ارتفعت مصروفاته؟
هل الزيادة بسبب عدد الموظفين؟
هل السبب زيادة ساعات العمل؟
هل هناك عمل إضافي متكرر؟
هل هناك مشروع جديد؟
هل تغيرت بعض بنود التكلفة؟
هل الزيادة مؤقتة أم مستمرة؟
بهذه الطريقة تتحول بيانات التكلفة من مجرد أرقام مالية إلى أداة تساعد في تفسير ما يحدث داخل الشركة.
لا يمكن بناء ميزانية واقعية للقوى العاملة بالاعتماد على الرواتب الحالية فقط.
تحتاج الإدارة إلى النظر إلى التغيرات المحتملة في عدد الموظفين، والتكاليف المتغيرة، والمشاريع الجديدة، والتوسع، وتغير احتياجات الأقسام.
ولهذا فإن تحليل تكاليف الموظفين يساعد في بناء صورة أكثر واقعية عند التخطيط للميزانية.
وتوفر خدمة إدارة وتحليل التكاليف في داومت إمكانية متابعة الميزانية السنوية بصورة شهرية، إلى جانب ضبط التكاليف المتغيرة وربط المصروفات بمراكز التكلفة والمشاريع.
هذا النوع من التحليل يساعد الإدارة على مقارنة المخطط بالفعلي بدل انتظار نهاية السنة لاكتشاف وجود انحراف كبير في المصروفات.
أحد الأخطاء الشائعة هو التعامل مع جميع الموظفين بنفس الطريقة.
لكن تكلفة الموظف قد تختلف بناءً على:
المسمى الوظيفي.
القسم.
موقع العمل.
طبيعة العقد.
عدد ساعات العمل.
المشروع الذي يعمل عليه.
التكاليف المرتبطة بالوظيفة.
العمل الإضافي.
المزايا والتكاليف التشغيلية.
ولهذا فإن متوسط تكلفة الموظف قد يكون مفيدًا على مستوى التخطيط العام، لكنه لا يغني عن التحليل التفصيلي عندما تحتاج الإدارة إلى اتخاذ قرار متعلق بقسم أو مشروع معين.
التحليل اليدوي يصبح أكثر صعوبة كلما زاد عدد الموظفين وتعددت الأقسام والمشاريع.
فقد تحتاج الإدارة إلى جمع بيانات من:
ملفات الموظفين.
الرواتب.
الحضور والانصراف.
المشاريع.
الأقسام.
مراكز التكلفة.
المصروفات.
ساعات العمل.
ثم محاولة ربط هذه البيانات ببعضها للوصول إلى تكلفة الموظف الفعلية.
وهنا تظهر قيمة الأنظمة المتكاملة.
بدل أن تكون البيانات موزعة بين ملفات وأنظمة مختلفة، يمكن ربط البيانات التشغيلية والمالية داخل منظومة واحدة، ثم استخدام التقارير والتحليلات لمراجعة النتائج.
توفر داومت خدمة إدارة وتحليل التكاليف ضمن منظومة إدارة الموارد البشرية، وتركز الخدمة على إعطاء الشركة رؤية مالية لبيانات الموارد البشرية وتحليل المصروفات وربطها بمراكز التكلفة والمشاريع.
وتشمل الخدمة مجموعة من الوظائف التي تساعد في بناء صورة أكثر وضوحًا عن تكلفة القوى العاملة، منها:
إضافة وتصنيف بنود التكاليف التشغيلية للموظفين.
ربط تكاليف الموظفين بمراكز تكلفة محددة.
ربط التكاليف بالمشاريع.
احتساب المصروفات الشهرية المرتبطة بالموظفين.
استخراج تقارير تربط ساعات العمل الفعلية بالتكلفة.
متابعة الميزانية السنوية بصورة شهرية.
ضبط التكاليف المتغيرة.
كما توضح المنصة إمكانية الحصول على تقارير حول تكلفة الساعة والإنتاجية، وهو ما يساعد في الانتقال من مجرد معرفة إجمالي المصروفات إلى فهم العلاقة بين الوقت والتكلفة والموارد البشرية.
يمكنك أيضًا الاطلاع على منظومة التقارير والتحليلات في داومت لمعرفة كيف يمكن تحويل بيانات الموارد البشرية إلى تقارير تساعد الإدارة في متابعة المؤشرات واتخاذ القرارات.
الهدف من تحليل تكلفة الموظف ليس تقليل التكلفة بأي شكل.
خفض تكلفة القوى العاملة دون النظر إلى الإنتاجية قد يؤدي إلى نتائج عكسية.
فإذا قامت الشركة بتقليل عدد الموظفين بشكل عشوائي، قد ترتفع ساعات العمل الإضافي، أو تتأخر المشاريع، أو يزيد الضغط على الفرق الحالية، وبالتالي قد لا تحقق الشركة الوفر المتوقع.
الأفضل هو معرفة العلاقة بين التكلفة والنتائج.
إذا كانت تكلفة فريق معين مرتفعة، اسأل:
ما الذي نحصل عليه مقابل هذه التكلفة؟
هل ينجز الفريق عددًا أكبر من المشاريع؟
هل يعمل على مشاريع ذات قيمة مرتفعة؟
هل ساعات العمل موزعة بشكل جيد؟
هل توجد ساعات عمل غير مستغلة؟
هل هناك عمل إضافي يمكن تقليله؟
هل تحتاج الشركة إلى إعادة توزيع الموارد؟
بهذه الأسئلة يصبح تحليل تكاليف الموظفين أداة لاتخاذ القرار وليس مجرد تقرير مالي.
يمكن للإدارة متابعة مجموعة من المؤشرات، مثل:
يُستخدم لمقارنة تكلفة القوى العاملة بين الفترات المختلفة.
توضح مقدار التكلفة التي يتحملها كل قسم، مع ضرورة ربطها بحجم العمل والنتائج.
مؤشر مهم للشركات التي تعتمد على المشاريع، لأنه يساعد في معرفة تكلفة الموارد البشرية المستخدمة في كل مشروع.
تساعد في فهم العلاقة بين تكلفة الموظف وعدد ساعات العمل الفعلية.
يساعد على اكتشاف الفروقات بين ما تم التخطيط له وما تم إنفاقه بالفعل.
هذا يجعل الشركة ترى جزءًا من التكلفة وتفقد بقية الصورة.
وجود رقم إجمالي كبير لا يساعد في معرفة مصدر المشكلة.
قد تكون تكلفة الموظف مناسبة، لكن تكلفة الساعة مرتفعة بسبب انخفاض ساعات العمل الفعلية أو سوء توزيع الموارد.
هذا يجعل من الصعب معرفة ربحية المشاريع التي تعتمد على الموارد البشرية.
تحليل التكلفة مرة واحدة سنويًا لا يكفي في الشركات التي تتغير فيها المشاريع وعدد الموظفين والمصروفات بصورة مستمرة.
التكلفة يجب أن تُقرأ مع الإنتاجية والنتائج وحجم العمل، وليس بصورة منفصلة.
ابدأ بتحديد جميع البنود التي تريد الشركة إدخالها في حساب تكلفة الموظف.
بعد ذلك قم بتحديد مراكز التكلفة والأقسام والمشاريع التي تحتاج إلى المتابعة.
ثم اربط كل تكلفة بالموظف أو القسم أو المشروع المناسب وفق سياسة الشركة.
بعد ذلك يجب جمع بيانات ساعات العمل الفعلية ومقارنتها بالتكلفة.
وأخيرًا، استخدم التقارير الدورية لمقارنة النتائج بين الأشهر واكتشاف الاتجاهات.
بهذه الطريقة تصبح عملية حساب تكلفة الموظف مستمرة وليست عملية حسابية تتم عند إعداد الميزانية فقط.
من المهم التعامل مع تكلفة الموظف باعتبارها قيمة قابلة للتغير.
قد تتغير التكلفة بسبب:
زيادة عدد ساعات العمل.
العمل الإضافي.
انتقال الموظف إلى مشروع آخر.
تغير القسم.
تغير بعض المزايا.
إضافة تكاليف جديدة.
تغير توزيع الموظف بين المشاريع.
زيادة أو انخفاض حجم العمل.
ولهذا فإن الشركات التي تتابع التكلفة بشكل دوري تستطيع اكتشاف التغيرات في وقت مبكر، بدل اكتشافها بعد أن تؤثر على الميزانية.
معرفة الراتب مهمة، لكنها لا تكفي وحدها لفهم تكلفة القوى العاملة.
تكلفة الموظف الحقيقية تحتاج إلى قراءة مجموعة أكبر من البيانات، تشمل الأجور والتكاليف المرتبطة بالموظف وساعات العمل والمشاريع والأقسام ومراكز التكلفة والتكاليف المتغيرة.
كما أن تكلفة الموظف على الشركة لا ينبغي أن تكون مجرد رقم تستخدمه الإدارة للمقارنة بين الموظفين، بل مؤشرًا يساعدها على فهم كيفية استخدام الموارد البشرية وأين تذهب الميزانية.
ومن خلال تحليل تكاليف الموظفين وربطها بمراكز التكلفة والمشاريع، يمكن للشركة الحصول على رؤية أوضح للإنفاق، ومقارنة الميزانية بالتكلفة الفعلية، وتحليل تكلفة ساعات العمل، واتخاذ قرارات أكثر دقة حول توزيع الموارد.
وتوفر داومت ضمن خدمة إدارة وتحليل التكاليف أدوات تساعد الشركات على تنظيم بنود تكاليف الموظفين، وربطها بمراكز التكلفة والمشاريع، ومتابعة التكاليف الشهرية والمتغيرة والميزانية، إلى جانب تحليل تكلفة ساعات العمل.
إذا كانت الشركة تريد الانتقال من مجرد معرفة كم ندفع للموظفين؟ إلى معرفة كم تكلفنا القوى العاملة فعلًا وأين تذهب هذه التكلفة؟، فإن تحليل التكلفة هو الخطوة الأكثر أهمية لبناء رؤية مالية وتشغيلية أوضح.
تكلفة الموظف هي إجمالي المصروفات التي تتحملها الشركة نتيجة توظيف وتشغيل الموظف خلال فترة معينة، ولا تقتصر بالضرورة على الراتب فقط، بل قد تشمل بنودًا وتكاليف أخرى بحسب طبيعة الشركة وسياساتها. ويمكن الاستفادة من إدارة وتحليل التكاليف لمتابعة بنود تكلفة الموظفين بصورة أكثر دقة.
يمكن حساب تكلفة الموظف بصورة مبسطة من خلال جمع الأجر والتكاليف المباشرة والتكاليف المرتبطة بالموظف والتكاليف التشغيلية التي يمكن تخصيصها له، ثم تحليلها وفق الفترة والقسم أو المشروع عند الحاجة.
تساعد معرفة تكلفة الموظف على بناء ميزانية أكثر دقة، وتحليل تكلفة الأقسام والمشاريع، وفهم الإنفاق على القوى العاملة، واتخاذ قرارات أفضل بشأن توزيع الموارد. كما تساعد إدارة وتحليل التكاليف على متابعة هذه المصروفات بصورة أكثر تنظيمًا.
دليل عملي لتخطيط الإجازات السنوية بطريقة توازن بين راحة الموظفين واحتياجات التشغيل، وتساعد فرق الموارد البشرية على توقع نقص الكوادر وتنظيم التغطية قبل فترات الذروة.
تعرف على أسباب تراكم أرصدة الإجازات وكيف تساعد الإدارة المنظمة للإجازات على تحسين التخطيط وتقليل المشكلات التشغيلية.
تعرف على أهم تحديات إدارة العمالة الخارجية وكيف تساعد البيانات الدقيقة في متابعة الحضور والمواقع والمستحقات وأداء المقاولين وتحسين كفاءة التشغيل.